

Klemo : Investir & Finance

- 30.00 Avis
- 4,0
- Téléchargements
- 100 000+
 Analyse par Appgk
Gérer son argent à plusieurs dans un même foyer demande souvent plus que de suivre un compte bancaire. Il faut comprendre où en est le patrimoine, décider d’un effort d’épargne, comparer des placements et garder une vision commune sans mélanger les responsabilités de chacun. C’est dans ce contexte que j’ai essayé Klemo, une application française de finance développée par Klemo. Elle réunit bilan, conseil, investissement, gestion, épargne et PER dans un même espace, avec une approche qui vise surtout la construction progressive du patrimoine.
Mon impression générale est celle d’un outil davantage orienté vers la réflexion financière que vers le simple pointage des dépenses quotidiennes. Je ne l’ai pas trouvé aussi immédiat qu’une application de budget familial classique pour noter chaque achat, mais il est plus intéressant lorsqu’on veut prendre du recul sur ses objectifs. Sa note moyenne de 4,0, basée sur environ 170 évaluations, montre un accueil globalement favorable, sans donner l’image d’un produit unanimement adopté. Après son lancement le 3 septembre 2025, l’application a déjà dépassé le seuil des 100 000 installations, ce qui lui donne une présence réelle malgré son positionnement spécialisé.
Une utilisation à deux pour parler du patrimoine sans tout confondre
Le scénario le plus parlant, à mes yeux, est celui d’un couple qui partage les dépenses mais conserve aussi des comptes personnels. L’un paie davantage le logement, l’autre prend en charge une partie des assurances et des courses, tandis que chacun possède une épargne constituée avant la vie commune. Dans ce cas, une vision patrimoniale peut aider à discuter de la situation globale, mais elle ne doit pas effacer la frontière entre les biens et les décisions de chaque personne.
J’utiliserais donc Klemo pendant une réunion financière mensuelle, plutôt qu’en permanence comme une caisse commune. On peut commencer par regarder le bilan général, puis discuter de l’épargne disponible, des projets à moyen terme et de la place éventuelle d’un investissement ou d’un PER. Cette méthode évite de transformer chaque dépense en sujet de débat. Elle donne aussi un cadre pour parler de projets concrets, comme constituer une réserve, préparer un achat immobilier ou organiser la retraite.
Le bon réflexe est de séparer la consultation du patrimoine et la décision d’investir. Une application peut mettre en ordre les informations et aider à poser les bonnes questions, mais elle ne remplace pas l’accord entre les personnes concernées. Dans un foyer, je conseille de commencer par une photographie individuelle, puis de rapprocher uniquement les éléments nécessaires au projet commun. Cette façon de faire est plus saine que de créer une impression de transparence totale alors que les objectifs et la tolérance au risque peuvent être différents.
Ce que l’application apporte dans une discussion familiale
La partie bilan est particulièrement utile pour sortir d’une vision limitée au solde du compte courant. Beaucoup de personnes savent combien elles ont aujourd’hui, mais ignorent la répartition entre liquidités, épargne longue, retraite et placements. En réunissant ces thèmes, Klemo pousse à regarder la structure plutôt que le seul montant disponible.
Pour un couple, cette approche permet de poser des questions plus précises. Quelle somme doit rester facilement accessible ? Quelle part peut être immobilisée ? L’épargne actuelle correspond-elle vraiment au projet prévu ? Le PER a-t-il une place dans la stratégie ou faut-il d’abord renforcer une réserve plus souple ? Ce sont des questions simples, mais elles sont rarement traitées lorsqu’on utilise seulement une application bancaire.
Nos actualités à lire ensuite
Voir toutes les actualités


J’ai aussi apprécié le fait que l’application se situe entre le tableau de suivi et l’accompagnement financier. Elle ne se limite pas à afficher des opérations. En revanche, cette orientation peut décevoir une personne qui cherche avant tout une catégorisation automatique de chaque achat, des alertes de budget ou une vue très détaillée des dépenses alimentaires et domestiques. Pour ce besoin, une application de budget dédiée restera souvent plus directe.
Installer l’outil sans mélanger les comptes et les responsabilités
La première étape, dans un usage partagé, devrait être de définir qui utilise quoi. Même si deux personnes prennent ensemble les décisions du foyer, elles n’ont pas forcément le même patrimoine, les mêmes revenus ni la même expérience de l’investissement. Je recommande de commencer par un compte individuel pour comprendre l’organisation de Klemo et vérifier que les informations affichées correspondent bien à ce que l’on souhaite suivre.
Les meilleurs aspects de Klemo : Investir & Finance
Points à retenir à propos de Klemo : Investir & Finance
Cette précaution est importante avec une application financière gratuite. Klemo est proposée sans prix d’achat, ce qui facilite l’essai, mais la gratuité ne doit pas conduire à importer toutes ses informations sans réflexion. Avant toute utilisation régulière, je prendrais le temps de lire les écrans de connexion, les demandes d’autorisation et les explications associées. Je vérifierais aussi que chaque adulte du foyer sait quelles données sont consultées et dans quel but.
La version actuelle est la 1.20.0 et l’application fonctionne à partir d’Android 8.0. Cela la rend accessible à de nombreux appareils qui ne sont pas récents, ce qui peut être pratique pour un téléphone familial ou un ancien mobile réservé à la gestion administrative. Je ne choisirais toutefois pas un appareil partagé comme unique point d’accès à des informations sensibles. Un téléphone personnel protégé par son propre verrouillage reste préférable, même lorsque l’objectif est de coordonner les finances.
Créer une frontière claire entre vue commune et vie privée
Dans un foyer, la meilleure organisation n’est pas nécessairement celle où tout le monde voit tout. Un compte commun peut servir aux charges, aux projets et à l’épargne destinée au ménage. Les comptes personnels peuvent rester séparés, surtout lorsqu’ils correspondent à des engagements pris avant la relation ou à des choix que l’on souhaite gérer soi-même.
Je conseille d’écrire sur une feuille les trois catégories suivantes avant de commencer : ce qui appartient au projet commun, ce qui reste individuel et ce qui demande une discussion. Cette petite préparation évite de tirer des conclusions hâtives à partir d’un bilan. Elle est également utile lorsqu’un seul membre du couple est plus à l’aise avec les placements. La personne qui maîtrise le vocabulaire financier ne devrait pas devenir automatiquement la seule à décider.
Un autre point pratique consiste à choisir un moment fixe pour consulter l’application. Une vérification trimestrielle peut suffire pour une stratégie de long terme, alors qu’un projet proche justifiera un suivi plus fréquent. Se connecter plusieurs fois par jour risque de donner trop d’importance aux variations ou de créer une tension inutile entre les membres du foyer. Klemo me paraît plus pertinente comme support de revue que comme tableau à surveiller en continu.
Un parcours utile pour passer du constat à l’action
La progression la plus logique commence par le bilan, continue avec les objectifs, puis aborde l’épargne et l’investissement. Je déconseille de commencer directement par un produit financier. En regardant d’abord la situation globale, on peut mieux distinguer un besoin de liquidité, un objectif de retraite et une volonté de faire fructifier une somme dont on n’aura pas besoin rapidement.
Captures d’écran
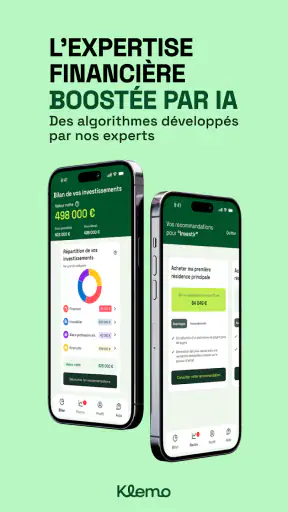
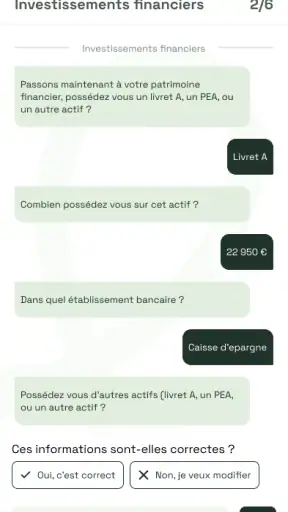
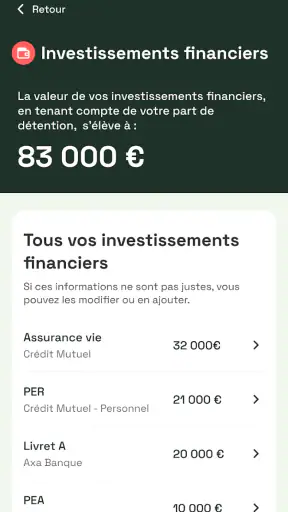
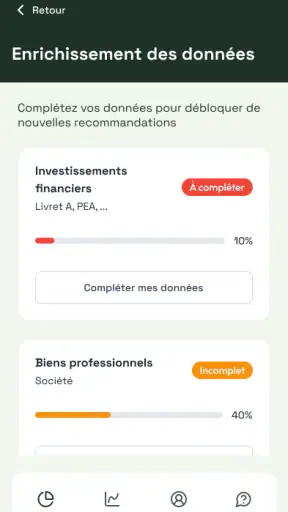
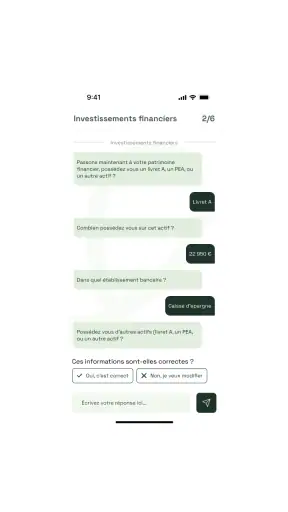
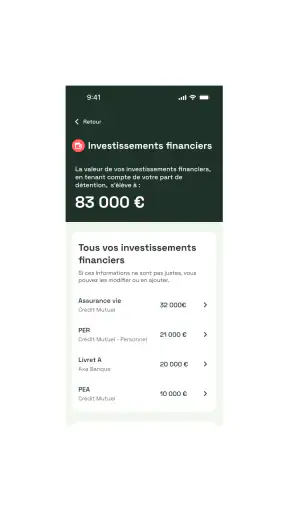
Cette séquence constitue l’un des intérêts concrets de l’application. Dans les outils bancaires habituels, les placements sont souvent présentés à côté des comptes, sans forcément aider à comprendre leur rôle. Ici, le rapprochement entre patrimoine, conseil, épargne et PER invite à réfléchir à la fonction de chaque enveloppe. Ce n’est pas spectaculaire, mais c’est exactement le genre de méthode qui peut éviter une décision prise uniquement parce qu’un produit semble populaire ou disponible.
Le compromis est que l’utilisateur doit rester actif. Klemo peut structurer la réflexion, mais je ne la considérerais pas comme un pilote automatique. Il faut encore connaître son horizon, accepter qu’un investissement puisse perdre de la valeur et vérifier que l’argent placé reste compatible avec les besoins du foyer. Pour une personne qui veut seulement une recommandation instantanée sans faire cet effort, l’expérience risque de sembler trop exigeante.
Coordonner les décisions quand les niveaux de connaissance diffèrent
Dans beaucoup de couples, une personne suit les placements tandis que l’autre s’occupe davantage des dépenses courantes. Cette répartition fonctionne jusqu’au jour où il faut prendre une décision importante. Un outil comme Klemo peut servir de langage commun, à condition de ne pas laisser les termes financiers remplacer l’explication.
Je trouve utile de présenter chaque objectif en trois phrases : pourquoi l’argent est mis de côté, quand il pourrait être utilisé et quelle baisse temporaire serait acceptable. Cette méthode est plus parlante qu’une discussion centrée sur le rendement. Elle permet aussi de repérer rapidement les désaccords. L’un peut vouloir préparer la retraite, tandis que l’autre préfère garder une somme disponible pour un changement de logement ou une dépense familiale imprévue.
Pour organiser une séance à deux, je commencerais par le bilan, sans modifier quoi que ce soit. Ensuite, chacun noterait séparément ses priorités. Enfin, le couple comparerait les réponses et déciderait d’un seul prochain pas : augmenter une épargne, clarifier un objectif ou simplement rassembler les documents utiles. Cette limite est volontaire. Elle évite qu’une consultation se transforme en série de décisions précipitées.
Quand une application bancaire suffit, et quand Klemo va plus loin
Une application bancaire reste généralement meilleure pour connaître le solde, vérifier une opération récente et suivre les mouvements d’un compte. Elle est aussi le choix naturel pour une personne qui ne veut pas multiplier les services. Si votre besoin se limite à savoir si les charges du mois sont passées, je ne vois pas de raison forte d’ajouter Klemo.
À l’inverse, la valeur de Klemo apparaît lorsque les comptes ne racontent pas toute l’histoire. Une banque peut montrer un livret, un compte courant ou un placement, mais elle ne donne pas toujours une lecture transversale des objectifs patrimoniaux. L’application est donc plus adaptée à la question « comment organiser l’ensemble ? » qu’à la question « combien ai-je dépensé hier ? ».
Elle se distingue aussi d’un tableur personnel. Un tableur offre une liberté totale, mais demande du temps, des formules et une discipline régulière. Klemo semble plus accessible pour quelqu’un qui veut une structure prête à utiliser autour du bilan, du conseil, de l’investissement, de la gestion, de l’épargne et du PER. Le tableur reste cependant supérieur pour les foyers qui veulent modéliser des scénarios très particuliers ou conserver une méthode entièrement personnalisée.
Âge, confiance et usage responsable dans le foyer
Avec une classification PEGI 3, Klemo s’inscrit dans une catégorie d’âge très large, mais cela ne signifie pas qu’un enfant devrait gérer seul des placements ou accéder aux informations financières d’un adulte. L’âge indiqué décrit le cadre de contenu, pas la maturité nécessaire pour prendre une décision patrimoniale. Dans une famille, je réserverais donc l’utilisation active aux adultes responsables des comptes et des objectifs.
Un adolescent peut éventuellement être associé à une discussion pédagogique sur l’épargne, mais je ne lui confierais pas un appareil ouvert sur le patrimoine familial. Pour lui apprendre les bases, mieux vaut utiliser des exemples fictifs : une somme mise de côté, un objectif, une durée et un niveau de risque. Cela permet de transmettre de bonnes habitudes sans exposer les informations réelles du foyer.
La confiance doit également fonctionner dans les deux sens. La personne qui installe l’application ne devrait pas supposer que son partenaire souhaite partager tous ses détails. De son côté, la personne moins expérimentée ne devrait pas accepter une recommandation qu’elle ne comprend pas. Avant une décision, je demanderais toujours une explication simple du but, de la durée et du risque. Si la réponse reste obscure, il vaut mieux attendre que d’investir pour suivre le mouvement.
Les limites à garder en tête avant de s’engager
Le principal frein est le risque de donner trop de poids à une vue synthétique. Un bilan peut être très pratique, mais il dépend de la qualité des informations utilisées et de la manière dont on les interprète. Je vérifierais régulièrement les éléments importants et je conserverais mes justificatifs en dehors de l’application. Une interface claire ne dispense pas de cette précaution.
La seconde limite concerne le conseil. Le mot peut donner l’impression qu’une réponse est adaptée automatiquement à chaque situation. En réalité, une famille peut avoir des dettes, des revenus irréguliers, des projets contradictoires ou une situation fiscale particulière. Dans ces cas, l’application peut aider à préparer les questions, mais un échange avec un professionnel qualifié sera parfois plus approprié, notamment avant une décision difficile à annuler.
Enfin, Klemo n’est pas forcément le meilleur choix pour une personne qui veut tout centraliser dans sa banque, refuse les agrégateurs ou cherche uniquement une gestion très détaillée des dépenses. Elle peut aussi sembler trop orientée patrimoine pour un étudiant qui commence juste à suivre son budget. Son intérêt augmente avec la complexité des objectifs, pas avec le nombre de transactions quotidiennes.
Mon verdict pour un usage familial
Après l’avoir examinée comme outil de foyer, je vois Klemo comme un espace de préparation et de coordination, pas comme un compte commun ni comme un conseiller qui déciderait à la place de la famille. Son approche finance et patrimoine est intéressante pour mettre autour de la même table les questions d’épargne, d’investissement et de retraite. Le fait qu’elle soit gratuite rend l’essai simple, tandis que son accessibilité à partir d’Android 8.0 lui permet de fonctionner sur un parc d’appareils assez large.
Je la recommanderais à un couple qui veut sortir d’une gestion fragmentée et prendre une vue d’ensemble avant de choisir une direction. Elle convient aussi à la personne qui connaît déjà quelques produits financiers mais souhaite mieux relier ses décisions à des objectifs concrets. Pour un foyer, le meilleur usage consiste à conserver des comptes et des responsabilités clairement séparés, puis à utiliser le bilan comme support d’une conversation régulière.
Je serais plus réservé pour une famille qui recherche un outil de budget partagé au quotidien, avec un suivi précis de chaque achat et une logique de dépenses communes. Dans ce cas, une application spécialisée ou les outils de la banque seront probablement plus pratiques. Je la déconseille également à quiconque veut investir sans comprendre la durée d’immobilisation, les risques ou la raison du choix.
Au final, Klemo me paraît intéressante parce qu’elle encourage une démarche que l’on repousse souvent : regarder son patrimoine dans son ensemble et décider en fonction de projets plutôt que d’impulsions. Elle ne remplace ni la discussion entre adultes, ni la prudence, ni un accompagnement adapté aux situations complexes. Mais utilisée avec des limites claires, un rythme raisonnable et une vraie volonté de comprendre, elle peut devenir un bon point de départ pour organiser les finances d’un foyer sans confondre partage et contrôle.
FAQ sur Klemo : Investir & Finance
Qu’est-ce que Klemo : Investir & Finance et à qui s’adresse l’application ?
Klemo : Investir & Finance est une application mobile conçue pour accompagner les utilisateurs dans la découverte et le suivi de l’investissement. Elle peut servir à consulter des informations financières, suivre certains actifs et mieux comprendre les marchés. Elle s’adresse surtout aux débutants et aux investisseurs souhaitant centraliser leurs recherches, mais elle ne remplace ni les conseils d’un professionnel ni une formation approfondie.
Klemo permet-elle réellement d’investir directement depuis l’application ?
Avant de télécharger Klemo, il est important de vérifier les services proposés dans votre pays, car les fonctionnalités peuvent varier selon la région, la réglementation et les partenaires disponibles. L’application peut principalement fournir des outils d’information, de suivi ou d’analyse, tandis que l’exécution des ordres peut nécessiter un compte auprès d’un prestataire financier distinct. Consultez toujours les conditions officielles avant de déposer de l’argent.
L’utilisation de Klemo : Investir & Finance est-elle gratuite ?
Le téléchargement de Klemo peut être gratuit, mais certaines fonctions peuvent être limitées, proposées via un abonnement ou associées à des frais selon le service utilisé. Il est conseillé de consulter la fiche de l’application et les conditions tarifaires avant toute inscription. Vérifiez notamment les périodes d’essai, le renouvellement automatique, les frais de transaction éventuels et les conditions de résiliation afin d’éviter toute mauvaise surprise.
Klemo est-elle adaptée aux débutants en investissement ?
Klemo peut être utile aux débutants grâce à une présentation plus accessible des informations financières et à des outils destinés au suivi des investissements. Toutefois, une interface simple ne supprime pas les risques liés aux marchés. Les nouveaux utilisateurs devraient commencer progressivement, se renseigner sur la diversification, comprendre les frais et éviter d’investir une somme qu’ils ne peuvent pas se permettre de perdre.
Mes données personnelles et mon argent sont-ils protégés avec Klemo ?
La sécurité dépend des mesures mises en place par l’éditeur ainsi que des éventuels partenaires financiers utilisés par l’application. Avant de créer un compte, lisez la politique de confidentialité, vérifiez les autorisations demandées et activez les protections disponibles, comme un mot de passe solide ou l’authentification à deux facteurs. Ne communiquez jamais vos codes et assurez-vous que le service est autorisé dans votre pays.












